前言:作为从业五年的金融分析师,我见过太多人因为不了解苹果ID贷的风险而吃亏。今天就用最直白的语言,告诉你苹果id贷有什么风险,以及如何安全地享受这项服务。
什么是苹果ID贷?先搞清楚本质
简单来说,苹果ID贷是基于你的Apple ID账户价值提供的金融服务。银行或金融机构通过评估你的苹果生态消费能力(App购买、iCloud订阅等),给予一定信用额度。
核心风险点大曝光
1. 账户安全风险
绑定苹果ID意味着你的账户信息会被金融机构获取。如果平台安全性不足,可能面临:
- 账号被盗用
- 个人信息泄露
- 关联设备被远程操作
曾有用户反映,在申请后收到异常登录提醒,幸好及时修改密码避免损失。
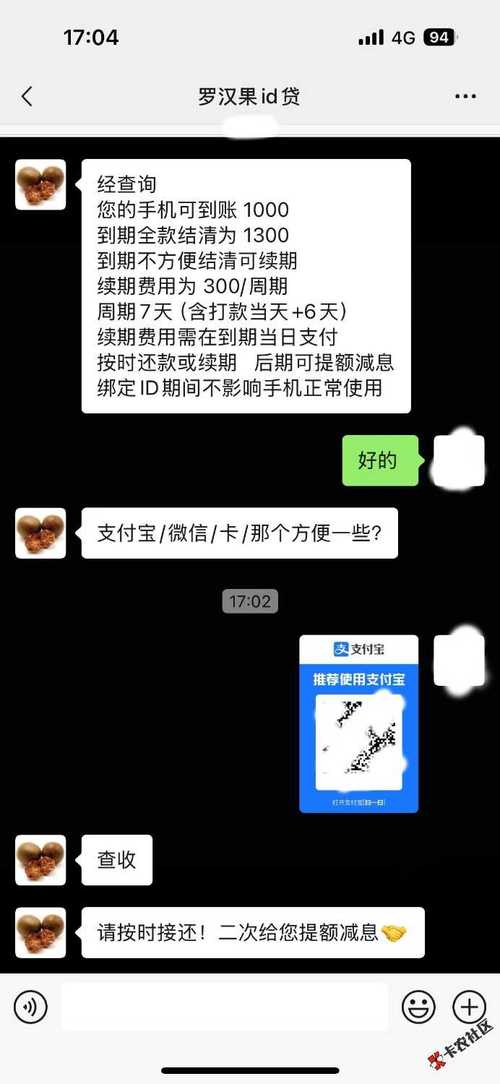
2. 利率陷阱
看似诱人的"低利率"背后往往藏着玄机:
| 表面利率 | 实际成本 |
|---|---|
| 日息0.05% | 年化约18.25% |
| 免息期宣传 | 逾期后利率翻倍 |
3. 绑定解除困难
很多用户反馈,一旦绑定成功,想要解绑会遇到各种阻碍:
"客服推诿、流程复杂、甚至需要注销Apple ID才能彻底解除" —— 来自真实用户反馈
如何安全使用?老司机的实战经验
第一步:资质验证
选择平台时务必确认:
- 是否有正规金融牌照
- 是否支持知名银行存管
- 用户评价中是否存在安全投诉
第二步:额度管理
关于苹果id贷有什么风险这个问题,过度借贷是最容易忽视的隐患。建议:
- 只借不超过月收入30%的金额
- 预留至少两周缓冲还款时间
- 设置自动还款避免逾期
常见问题Q&A
Q:苹果ID贷2020年后有什么变化?
A:监管加强后,审核变严了,但利率更透明。以前那种"秒批"基本见不到了。
Q:苹果id贷款最高额度能达到多少?
A:目前市场主流平台最高额度在5万元左右,取决于你的苹果账户活跃度和消费能力。
避坑实操技巧
1. 文件留存
所有电子协议都要截图保存,特别是关于利率、期限、违约责任的条款。我见过太多用户纠纷时拿不出证据的情况。
2. 定期查账
每周查看一次账户流水,确保没有不明扣款。曾有用户发现每月多扣100元"服务费",持续半年才察觉。
写在最后
苹果id贷有什么风险归根结底在于使用者的认知和态度。把它当作工具而非救命稻草,保持理性消费,才能真正发挥其便利性而不被其所伤。
记住:任何金融服务都有双刃剑效应,关键是你如何掌握这把剑。