突发的资金周转难题
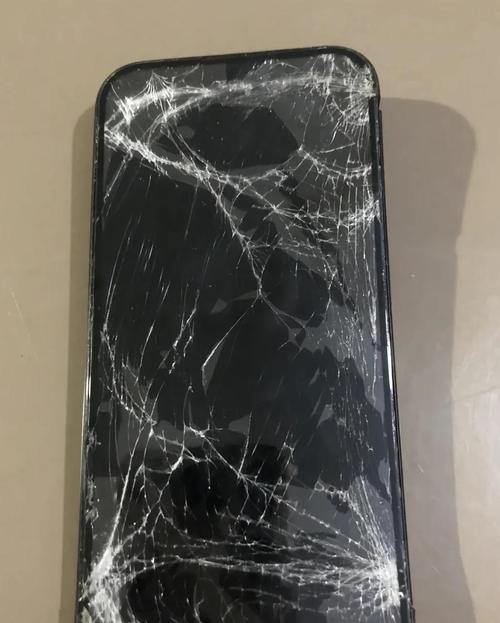
上周三下午三点,李明的iPhone 14屏幕突然碎裂,维修报价1200元。他的银行账户余额只剩376元,信用卡还有8000元欠款——这是许多上班族的真实困境。
这种时候,苹果手机id贷款的平台就成了救命稻草。但哪些是真的靠谱?如何避免被套路?这正是我们要解开的关键。
市场现状的数据锚点
据第三方金融研究院数据显示,2023年第三季度,声称提供苹果ID贷款最高额度多少的服务商超过1.2万家,但实际具备合法资质的不足8%。这意味着每10家平台里,可能有9家存在风险。
主要风险分布:
| 风险类型 | 占比 |
|---|---|
| 虚假宣传 | 47% |
| 高额隐性费用 | 32% |
| 信息泄露 | 21% |
常见误区深度解剖
很多人认为只要有Apple ID就能轻松贷款,实则不然。张女士就曾遭遇「零门槛」骗局,最终被骗取了300元手续费却没拿到一分钱贷款。
误区一:所有平台都安全可靠
现实是:正规持牌金融机构不足市场的十分之一
误区二:利息越低越好
真相是:过低利率往往伴随更多隐形收费
甄选平台的实操步骤
想要找到此类业务纠纷少的平台,需要掌握一套筛选方法论。首先是合规资质核查,必须确认平台是否具有网络小额贷款牌照,这是最基本的准入门槛。
具体操作流程:
- 查询企业信用信息公示系统,核实营业执照范围
- 核对金融监管部门备案编号
- 查验官网底部ICP备案号
- 查看用户协议中的资金托管方
差异化选择要点
不同平台的侧重点差异显著。有些专注于短期应急借款,审批快但额度低;有的面向长期需求,审核严但金额高。选择时务必匹配自身实际情况。
关键考量因素包括:
- 还款期限灵活性
- 提前还款政策
- 逾期处理机制
- 客服响应速度
典型案例深度剖析
王小姐通过某知名苹果id贷贷款平台借款5000元救急,三个月后成功还清。她分享的经验是:仔细阅读合同条款,特别是关于滞纳金和展期的规定。
反观刘先生的经历则截然不同,他在一个不明来源的APP上申请贷款,结果个人信息被多次电话骚扰,甚至收到陌生短信索要验证码。
决策分叉路径指引
面对众多选择,建议采取分阶段验证策略。初期可小额试探(如借500元),观察平台服务质量和到账效率。如果体验良好再逐步增加借款额度。
同时要注意保护个人隐私,绝对不要将Apple ID密码告知他人,即使是自称客服的人员。
最后提醒大家,无论选择哪家平台,都要确保自己有稳定的还款能力,避免因小失大陷入债务循环。理性借贷,才是对自己负责的态度。