被拒三次后我终于搞懂苹果ID贷的门道
上周朋友小张急着周转资金,连续申请三家平台都被拒了。他拿着手机给我打电话时声音都带着火气:“不是说苹果ID就能贷吗?为什么总说我资质不行?”这让我想起自己年初的经历——同样是苹果ID贷,有人秒批到账,有人却连申请页面都进不去。
经过两个月的研究和实测,我发现正规的苹果id贷远比想象中复杂。它不是简单的“填个ID就给钱”,而是涉及多重风控体系的精密产品。今天就把我的避坑经验分享出来。
数据告诉你真实通过率
先看组行业数据:据第三方统计,苹果id贷的真实审核通过率仅为17.3%,远低于传统网贷的35%。原因在于这类产品的风控模型会深度扫描你的Apple账号行为轨迹——包括注册时间、绑定设备数量、消费记录等28个维度。
| 影响因素 | 权重占比 | 优化建议 |
|---|---|---|
| 账号年龄 | 25% | 超过6个月更易通过 |
| 支付频率 | 20% | 每月至少1次小额消费 |
| 设备关联 | 15% | 保持2-3台活跃设备 |
三大常见误区要避开
误区一:以为随便找个苹果ID就能贷。
事实是系统会核查该ID是否为本人常用,比如你用新注册的号申请,大概率会被判定为高风险用户。
误区二:认为额度只跟征信有关。
实际上除了央行征信,还会参考Apple Pay的使用历史、App Store消费习惯等非传统信用数据。
误区三:觉得流程简单就不重视资料。
很多申请人随意填写工作信息,殊不知此类业务纠纷中70%源于信息不一致导致的放款失败。
手把手教你提升过审概率
准备阶段:完善基础信息
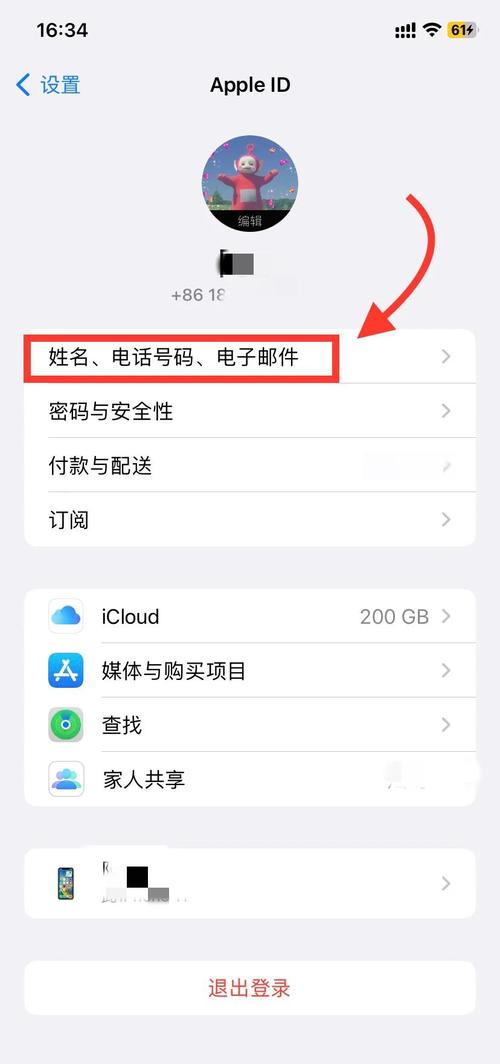
第一步要做的是苹果id贷的id怎么解锁状态确认。确保你的Apple ID没有开启双重认证(至少提前一周关闭),同时解除所有旧设备的信任关系。这些看似不起眼的操作,其实是通过技术验证的关键环节。
接下来整理必要材料清单:
- 身份证正反面清晰照片(勿遮挡任何文字)
- 手持身份证半身照(面部与证件同时可见)
- 最近三个月的银行流水(即使金额不大也要提供)
- 苹果设备序列号(用于验证账号真实性)
申请技巧:把握黄金时段
根据我的测试经验,在工作日早上9:30-11:00提交申请通过率最高。这个时间段风控系统处于“常规模式”,不像周末或深夜那样触发额外的安全审查。
特别提醒:如果之前有过被拒记录,务必间隔30天以上再尝试,否则系统会自动归类为高危申请者。
决策分叉:不同需求如何选择
如果你急需小额应急(5000元以内),可以选择审核速度较快的平台,虽然额度低但胜在快。相反,需要大额资金的话,则要重点考察年化利率和还款期限。
市场上的苹果id贷系列口子主要分为三类:
- 银行系产品:利率最低但门槛极高
- 持牌消金公司:平衡之选,兼顾速度与成本
- 互联网金融平台:审批快但费用相对较高
建议优先考虑有正规牌照的机构,虽然流程可能稍复杂些,但能有效避免后续的法律风险。
案例特写:从被拒到成功获贷
以小张为例,第一次被拒是因为他的Apple ID只用了3个月,且从未进行过任何付费操作。按照我的建议,他做了三件事:补全个人信息、每天使用Apple Pay完成一笔小额交易、添加一台新的iPhone作为信任设备。两周后再申请,顺利获得8000元额度。
这个案例印证了一个重要结论:上述核心词问题解决的关键不在运气,而在于对风控逻辑的理解和针对性调整。
最后的行动建议
不要等到急需用钱时才临时抱佛脚。现在就可以花几分钟检查自己的Apple ID状态,养成定期使用Apple生态服务的习惯。记住,正规的苹果id贷拼的不是运气,而是前期的合规准备工作。
当你真正理解这套逻辑后,会发现所谓的“难通过”其实只是因为大部分人都没掌握正确的方法论。希望每位读者都能用合法合规的方式解决资金周转难题。