开篇:深夜的借贷困局
凌晨三点,小张盯着手机屏幕上那行醒目的红字——审核失败。这是他本周第三次尝试申请消费贷被拒。直到朋友提到「苹果ID贷」这个新渠道,他的目光才重新燃起希望。
数据锚点:市场的隐形需求
据2023年金融科技报告显示,逾八成的年轻消费者在传统信贷遇阻后会寻求替代方案。其中,基于Apple ID的新型信用评估体系正悄然兴起,覆盖了银行系统外的「隐形优质客户」。
误区解剖:这些认知偏差要警惕
- 以为只要有苹果设备就能获批
- 认为额度一定高于传统贷款
- 误信中介宣传的「百分百下款」承诺
真相是:
审核核心依然在于个人征信和还款能力,苹果ID只是辅助验证身份和行为习惯的工具。
实操步骤:手把手教你正确申请
- 确认自己的苹果设备激活超过6个月
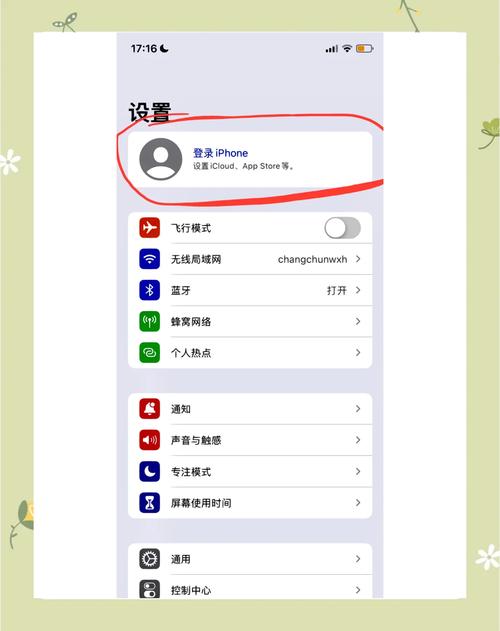
- 确保Apple ID绑定了稳定支付方式
- 通过官方认证的入口链接提交信息
- 耐心等待智能风控系统的评估结果
差异化观点:为何它受欢迎
不同于传统金融机构的人工审批,苹果ID贷依托大数据模型实现秒批决策。这种效率提升不是技术炫耀,而是对现代人「即时满足」心理的精准把握。
案例特写:从拒绝到成功
李女士的故事颇具代表性。她因创业初期资金链紧张被多家银行拒之门外。转向苹果ID贷后,系统通过分析她的App购买记录、iCloud使用频率等非传统数据,最终认定其具备良好信用习惯,顺利获得周转资金。
决策分叉:如何判断是否适合你
| 适用人群 | 不建议人群 |
|---|---|
| 有稳定收入但征信有瑕疵者 | 无固定职业频繁换机用户 |
| 长期使用苹果生态系统的资深用户 | 刚注册Apple ID的新手 |
结尾:你的选择权在手中
当金融科技创新遇上生活现实,正规苹果id贷款申请(app新口子)确实为特定群体打开了新的可能。关键是要擦亮眼睛,选择合规平台,合理规划财务。毕竟,任何借贷都应建立在理性评估的基础上,而非盲目跟风尝试。