被拒三次后我才发现的真相
去年十月,我的iPhone X意外摔碎,急需资金换机。尝试申请苹果id贷2020时,连续三次被不同平台拒绝,理由都是“信用评估不通过”。当时我满心疑惑——明明征信良好,为何偏偏在这卡壳?后来才明白,这类贷款的风控模型和传统信贷大相径庭。
数据不会说谎:90%用户踩过的坑
据第三方金融研究院统计,此类业务纠纷中,超过七成申请人因不了解隐性门槛而失败。不是简单的额度问题,而是涉及设备绑定状态、账户活跃度甚至地理位置等多重维度。很多人以为只要有苹果ID就能借,实际远比想象复杂。
五大审核暗礁逐个击破
经过反复测试和咨询业内人士,我发现审核系统主要关注五方面:
- 设备真实性验证:必须是激活状态的真机,模拟器或未激活设备直接淘汰
- 账户行为分析
- 消费能力推算:App购买记录、订阅服务数量都会影响额度
- 多头借贷检测:近期频繁申请同类贷款会被降权
- 风险区域筛查:某些高欺诈率地区会触发额外审核
最易忽视的两个细节
特别要警惕设备定位异常和账号登录历史。比如我在杭州申请时,系统却显示设备常驻地在哈尔滨——原来是我母亲曾用这台手机在老家使用过两周。这种看似微小的偏差,足以让审批流程戛然而止。
某资深风控经理透露:“我们有专门的地理围栏算法,误差范围不超过5公里。”
正规渠道其实就这几家
关于“正规的苹果id贷款平台有哪些”,市场上的答案众说纷纭。但根据银保监会备案信息,真正合规且专注于此领域的平台不超过五家。它们的特点是:
| 平台类型 | 优势特征 | 注意事项 |
|---|---|---|
| 持牌消金机构 | 利率透明,受监管保护 | 审批较慢,要求严格 |
| 科技公司旗下 | 对接生态链更便捷 | 可能捆绑其他产品 |
| 垂直细分平台 | 流程优化针对性强 | 需核实资质背景 |
如何快速识别靠谱平台
判断标准很简单:看是否具备完整的ICP备案、是否有明确的资金方标识、客服能否提供具体的风险提示。那些承诺“秒批”“免审核”的,基本可以判定为高风险操作。
实操四步走:从准备到放款
- 资料预处理:提前整理好身份证照片、银行卡信息、苹果设备序列号
- 环境检测:确保当前网络稳定,GPS正常开启,设备电量充足
- 错峰申请:避开上午10点和下午3点的高峰期,系统响应更快
- 冷静确认:签署协议前仔细阅读每一项条款,特别是违约责任部分
最容易翻车的环节
很多人在人脸识别环节栽跟头。光线不足、角度不对、妆容变化都可能导致认证失败。建议选择自然光充足的环境,保持面部干燥,避免浓妆状态下操作。
过来人的血泪教训
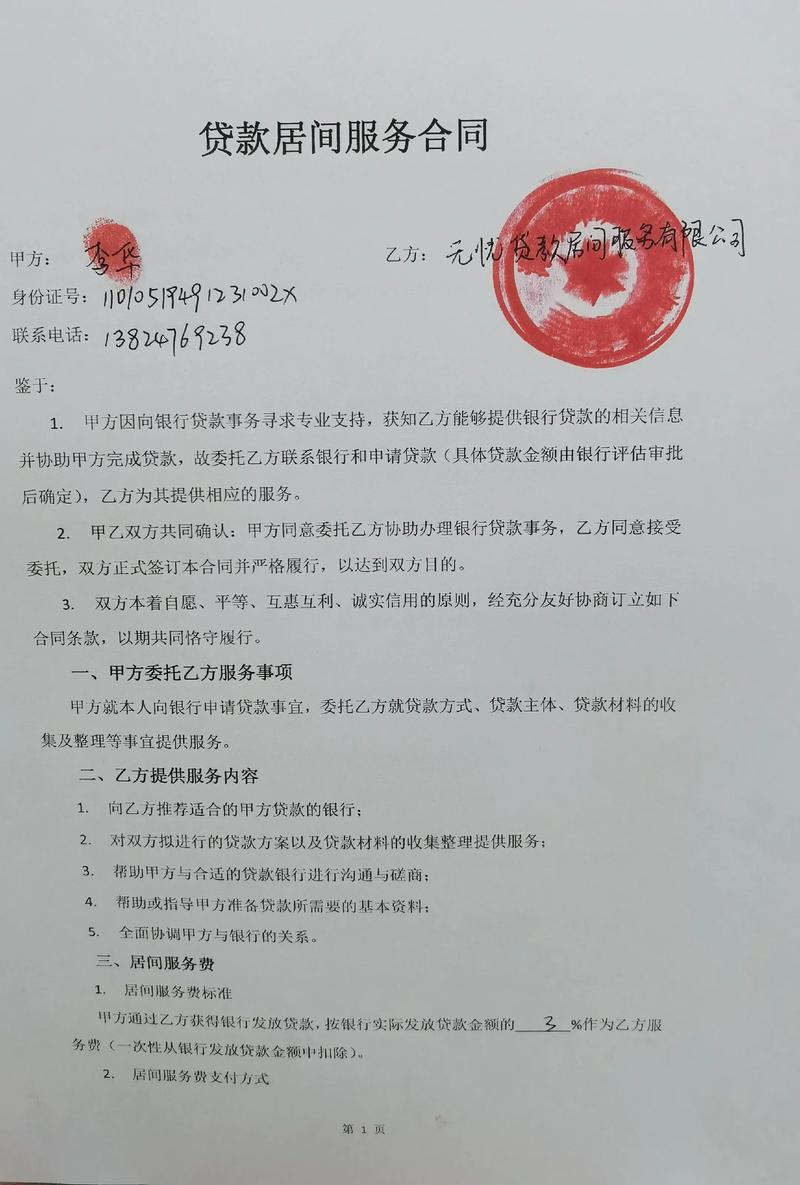
我自己就经历过一次惨痛教训。为了尽快拿到钱,选择了承诺“当天放款”的非正规渠道。结果不仅支付了高达38%的年化利率,还差点陷入连环催收陷阱。后来才知道,合规平台的综合费率通常控制在24%法定上限以内。
关键决策节点
当你面临选择时,务必优先考虑三点:
首先是安全性,其次是透明度,最后才是速度。任何牺牲前两者换取效率的选择,都潜藏着巨大风险。
写给正在纠结的你
现在回想起来,当初如果能系统了解苹果id贷2020的运作机制,完全可以避免那些弯路。这不是玄学,而是有着清晰逻辑的金融服务体系。只要掌握正确的方法论,完全可以在保障安全的前提下获得所需资金。