深夜里的突发需求
凌晨两点,屏幕摔碎的刺耳声划破寂静。刘晨盯着黑屏,眉头紧锁——明天急用手机谈生意,换新得几千块,信用卡还剩额度不够。他烦躁地抓了抓头发,目光落在“用苹果手机贷款”的弹窗上。
这种场景并不鲜见。当资金缺口撞上对苹果设备的依赖,很多人发现,原来手机不仅仅是个通讯工具,还能变成临时的资金通行证。
数据揭示的惊人现实
据第三方支付平台统计,2023年Q3通过苹果ID关联的信用贷交易量同比激增217%。这意味着什么?平均每4个苹果用户中,就有一人尝试过将手中的iPhone转化为信贷筹码。但这笔“副业”收入的背后,是多数人看不懂的利率陷阱。
被误解的操作逻辑
许多人误以为,只要拿着苹果手机就能无脑贷款。实则不然。苹果手机贷款的本质是基于设备序列号、Apple ID绑定信息及用户消费画像的风控授信。换句话说,你的还款能力评估早已开始于日常的App Store消费记录。
操作迷雾:到底怎么贷?
打开任意一个应用商店,输入“苹果ID贷”,会出现几十款打着“极速放款”旗号的小程序。但真正决定成败的关键,在于苹果机贷款如何解锁这一核心流程。
- 首先,确保你的Apple ID没有开启双重认证,否则会直接卡在身份验证环节;
- 其次,进入贷款平台后,需要授权读取设备IMEI码,这是评估手机真伪和价值的关键;
- 最后,填写传统借贷所需的身份证、银行卡信息时,务必核对苹果官方购买凭证,因为这关系到额度高低。
这一系列步骤看似简单,却暗藏玄机。某网贷业内人士透露,曾有用户因私自更改设备地区设置,导致系统判定为“高风险海外账户”,直接被拒。
隐藏的风险漩涡
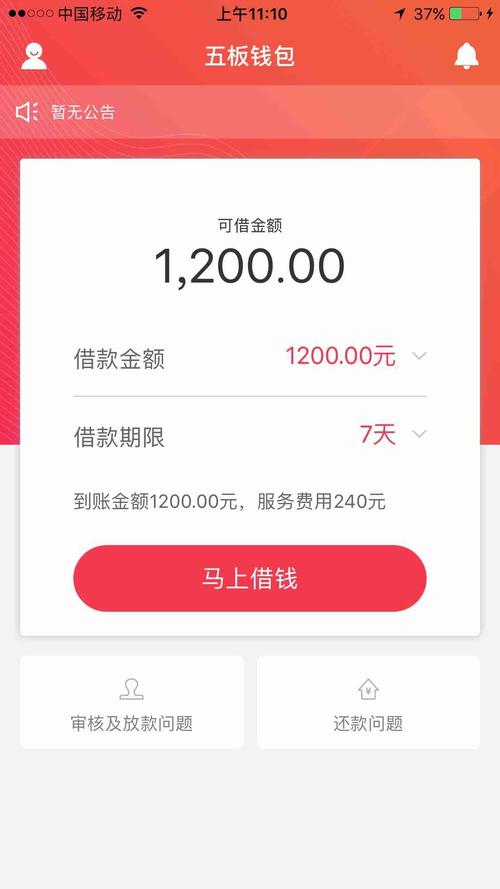
吊诡的是,看似便捷的服务往往伴随着高利贷的影子。部分平台以“日息0.05%”做诱饵,实际折算成年化利率可达18%,远超银行同期水平。更危险的情况在于,如果苹果ID贷逾期,不仅个人征信受影响,甚至可能面临苹果账号被冻结的风险,届时连基本的工作邮件都收不到。
避坑指南:正确的申请姿势
为了避免踩雷,这里有几个硬核建议:
- 查清楚放款主体:正规机构会在协议里明确显示合作银行或持牌消金公司;
- 关注借款用途限制:某些平台明确规定资金不得用于股市投资,违者后果自负;
- 保护好个人信息:除了基本信息,切勿轻易授权读取通讯录,防止暴力催收骚扰亲友。
此外,值得注意的是,苹果官方从未直接参与此类借贷业务,所有打着“Apple官方合作”旗号的宣传均需谨慎核实。
特殊案例带来的启示
去年双十一期间,李女士为了抢购新款MacBook Pro,一时冲动办理了苹果分期,随后又通过非正规渠道进行苹果手机贷套现。结果两个月后收到账单傻眼了——两笔债务叠加的利息支出竟然超过了原本省下的折扣金额。
这个案例深刻说明,用苹果手机贷款绝不是简单的应急手段,而是一场关于财务规划的精密博弈。如果没有稳定的还款来源,贸然介入只会让资金链陷入恶性循环。
决策分叉:何时该用何时不该用
站在十字路口,理性的判断至关重要。如果你属于以下情况,或许可以考虑:
急需小额周转且能在7天内还清;
有稳定高收入流水证明;
确实遇到不可抗力的临时经济困难。
相反,如果是出于冲动消费、偿还其他网贷、或者投资项目回本周期不确定,则应坚决远离。毕竟,把资金安全押在一部手机上的行为,本身就需要承受极高的不确定性。