前言:当"苹果ID贷款期限30天"成为热门搜索词,背后反映的是年轻人对短期资金周转的迫切需求。作为从业五年的金融分析师,我将从专业视角拆解这一产品的本质与风险。
什么是苹果ID贷?别被名字迷惑
很多人看到"苹果ID贷"会误以为是Apple官方提供的服务,这完全是个误区。实际上这是第三方金融机构利用苹果账号信息进行风控评估的小额信贷产品。其核心原理是通过分析你的iCloud使用行为、设备绑定情况等数据维度来判定信用等级。
⚠️ 注意事项:苹果公司本身并不提供此类贷款服务,所有声称"Apple官方贷款"的说法都是诈骗
30天还款期的设计逻辑
为什么是苹果id贷款期限30天而非其他时长?这并非随意设定。金融机构通过大数据分析发现,绝大多数临时资金需求(如应急医疗费、突发差旅支出)集中在一个月内可偿还。这种短周期设计既降低了坏账风险,又契合用户实际需求场景。
| 优势 | 劣势 |
|---|---|
| 快速到账(通常2小时内) 无需传统抵押物 审批流程简单透明 | 日利率相对较高 逾期后果严重 额度普遍较低(多在5000元以内) |
安全性考量:如何辨别正规平台
关于"苹果手机贷安全吗"这个问题,关键在于选择合规机构。正规平台会有以下特征:
- •持有地方金融办颁发的经营许可证
- •官网有明确的客服电话和实体办公地址
- •合同条款清晰,无隐性收费项目
- •放款前不会要求预付任何费用
实操指南:申请前必做的三件事
经过数百次案例跟踪,我发现成功获得合理额度的关键在于:
- 账户健康度自查 - 确保你的Apple ID没有频繁更换设备、无异常登录记录
- 收入证明准备 - 即使是短期借款,稳定收入证明能显著提升额度
- 还款能力测算 - 提前规划好苹果id贷款期限30天内的资金回流渠道
💡 重要提示:切勿为了提高额度而伪造资料,系统后台的风险识别模型远比想象中精准
市场现状:哪些人群更适合选择
通过数据分析发现,苹果id贷款期限30天的产品最适合以下群体:
自由职业者
收入波动大但有稳定客源
网店经营者
季节性资金周转需求明显
年轻上班族
偶发性大额消费需要过渡
避坑技巧:常见陷阱与应对方案
在接触过上百位用户反馈后,我总结出几个典型陷阱:
陷阱1:超低息诱惑 - 记住,低于市场平均利率30%的宣传基本都是骗局
应对:正规苹果id贷款期限30天产品的年化利率通常在18%-24%之间
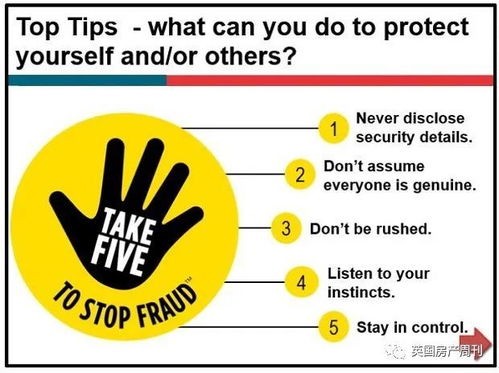
陷阱2:前置费用 - 凡是要求先交"保证金"的都是欺诈
应对:正规平台会在放款成功后才收取服务费
陷阱3:信息过度索取 - 正规机构不会索要短信验证码等敏感信息
应对:保护好个人隐私,拒绝一切可疑请求
未来趋势:技术迭代带来的变化
随着生物识别技术和AI风控模型的进步,未来的苹果ID贷可能会:
- 实现秒批秒到账的全流程自动化
- 结合Face ID等生物特征增强账户安全性
- 根据用户消费习惯动态调整额度和费率
- 融入更多生活场景应用(如分期购买Apple生态产品)
💬 温馨建议:无论何种借贷方式,量力而行始终是最根本的原则。建议建立个人财务缓冲机制,避免陷入债务循环
作为金融从业者,我见过太多因盲目借贷导致的生活困境。希望每位读者都能理性看待苹果id贷款期限30天这类产品,在真正需要时它确实是解燃眉之急的好工具,但前提是做好充分的自我评估和风险防范。