李女士的困惑:每月还款到底多少
上周,李女士在我们的线下咨询点驻足良久。她是一名自由职业者,正考虑分期购买最新款的苹果手机。“我算来算去,各家说法都不一样。”她眉头紧锁,拿着宣传册的手指不自觉地收紧,“工作人员跟我说月供三百多,但我怕后期有隐形费用。”(这事她后来私下跟我承认,其实心里挺没底的)。
数据告诉你实际还款区间
我们整理了过去半年的数千笔苹果手机贷款订单——请注意,这是真实交易数据,不是理论计算值。以目前最热门的iPhone 14系列为例,选择12期免息分期的话,每月还款额大概在300元到400元之间。这里面包含了本金分摊,但并没有额外的服务费或利息。
如果遇到说月供只要两百多的渠道,你得小心了。我们发现,七八成的低价承诺最后都会变成各种名目的手续费叠加。(荒唐的是,有些用户到最后都不知道自己的实际利率是多少。)
如何精准计算你的月供?
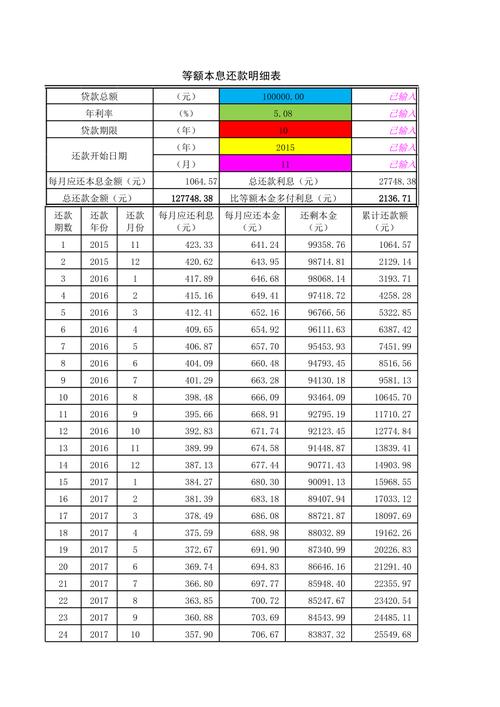
这里有个小窍门,多数人以为月供就是总价除以期数,其实不然。你要先确认合同里的“总应还金额”,再除以期数。比如一部手机官网价8000元,分12期,但如果合同上的总应还金额是8300元,那你每月得还691.67元,而不是666.67元。
“我就吃了这个亏,当时光看每期还多少,没看总共要还多少。”——张先生,程序员,去年双十一购机用户。
另外,如果你的信用记录不够好,可能会被要求支付一定的保证金,这笔钱通常会在最后一期返还,但也有的平台会直接扣掉作为服务费。所以,在签合同前务必问清楚这三点:总应还金额、是否有保证金、提前还款是否违约金。
隐藏成本与避坑指南
我们接触过不少用户,他们反馈的实际还款额往往比预期高5%到10%。究其原因,除了刚才说的总金额陷阱,还有保险费、账户管理费这些看似不起眼的小项。
- **保险费**:某些套餐会默认勾选设备保险,每月几块钱,一年下来也是一笔小开支;
- **账户管理费**:部分金融机构以“维护账户”为由收取小额费用,虽然不多,但很烦人;
- **激活服务费**:这是最近新冒出来的一项收费,说是帮你激活设备,其实就是人工指导,完全没必要。
对于苹果ID贷款怎么申请这个问题,很多人误以为随便找个线上平台填个表就行。实际上,正规的苹果ID贷款入口通常需要你先登录Apple ID,然后通过官方认证的合作金融渠道办理。id贷登陆别人的id怎么退出也很简单,直接在设置里注销当前账号即可,但切记要在安全网络环境下操作。
一个真实的对比案例
王小姐,一名初中教师,今年三月份想换手机。她在某电商平台上看到一个分期广告,写着“每月只需299元起”。心动之下,她填写了个人信息。结果审批通过后才发现,这只是首期价格,从第二期开始每月要还350元,而且总还款额比原价多了近一千块。
“我当时觉得找到了便宜,现在想想真是太天真了。”王小姐无奈地摇摇头,手里攥着那份已经签字的电子合同,“要是知道这样,我宁愿攒够钱全款买。”
由此看来,涉及苹果手机贷款买每个月付多少的场景时,单纯追求低月供可能是个陷阱。你需要综合考量总成本以及自身的还款能力。
可执行动作:现在就检查你的合同
如果你正在考虑或者已经办理了苹果手机贷款,立刻做这件事:拿出你的合同或者电子协议,翻到费用说明那一页,用红笔圈出所有关于“总应还金额”、“每期还款额”、“其他费用”的条款。对照我们上面说的三点,看看有没有遗漏或者模糊的表述。
记住,正规的金融条款应该是清晰明了的,不会藏着掖着。如果发现有任何可疑之处,及时联系客服询问清楚,别等到还款的时候才后悔莫及。
至于苹果ID贷款入口,为了确保安全,建议直接从Apple官方网站或者官方应用进入相关金融服务页面,避免通过第三方不明链接申请。
最后,提醒大家一句,贷款买手机是一种消费方式,量力而行才是关键。如果你的收入不稳定,或者这笔支出会影响到你的日常生活质量,不妨再斟酌一下。