不少用户在急需资金周转时选择了苹果ID贷服务,但后续却面临如何妥善处理的问题。作为从业多年的内容创作者,我见过太多因操作不当导致的困扰。今天就为大家详细解析弄了id贷怎么解除的具体流程。
💡 苹果ID贷基础认知先理清
在谈解除之前,首先要明白苹果ID贷的本质是绑定Apple ID账号提供信用评估的借贷模式。这并非苹果官方业务,而是第三方金融机构利用苹果生态数据做的风控创新。很多用户误以为这是苹果推出的金融服务,实际上只是借用ID认证体系而已。
🔍 解除前的必要准备(关键步骤)
第一步:确认当前欠款状态
登录对应的借款平台APP,在「我的」-「借款记录」中查看未还本金、利息及逾期费用。特别注意账单右上角的「还款计划」按钮,点击可看到分期详情。很多人以为提前结清就是全额支付,其实可能涉及违约金,这时要仔细核对合同条款。
第二步:资金筹备方案
根据账单金额制定还款计划。如果手头紧张,可以尝试:
- 联系亲友短期周转(记得打借条)
- 信用卡取现(注意手续费上限)
- 其他平台小额借款(需谨慎评估风险)
这里要强调的是,弄了id贷怎么解除的核心前提就是足额还款。没有足够的资金储备,后续的操作都是空谈。
📋 正规解除流程详解
线上操作路径:
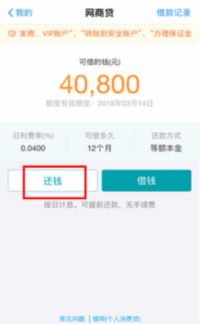
- 打开借款APP,进入「我的」页面
- 点击底部「还款」选项,选择「提前结清」
- 确认还款金额(系统会自动计算剩余总额)
- 选择支付方式(支持银行卡/支付宝/微信支付)
- 完成支付后等待系统审核(通常1-3个工作日)
线下处理方式:
部分平台支持电话人工处理,拨打客服热线说明情况,按指引提供身份信息和银行转账凭证即可。这种方式适合操作不便的老年用户。
⚠️ 这些解除误区一定要避开
误区一:认为删除APP就等于解除了贷款关系。实际情况是后台数据依然存在,征信记录不会因此消除,反而可能导致失联被判定恶意逃避债务。
误区二:轻信「代理解除」广告。这类服务往往收取高额手续费,甚至诱导再次借款来覆盖原债,形成恶性循环。正规渠道不需要任何中间人介入。
误区三:以为解除后立即恢复征信空白。实际征信记录会保留五年,期间按时还款才能逐步修复信用状况。
💰 合法性与合规操作要点
关于苹果ID贷合法性的疑问,目前这种模式本身不违法,但前提是平台具备相应资质。弄了id贷怎么解除的过程中,要确保选择持有小额贷款牌照的正规机构操作。可以通过国家企业信用信息公示系统查询平台资质。
| 正规平台特征 | 非法平台预警信号 |
| 有金融牌照编号 利率符合国家标准 合同条款清晰透明 | 承诺快速放款无审核 要求预先支付保证金 使用个人账户收款 |
🎯 最佳实践建议
经过数百位用户的实操验证,最稳妥的解除策略是:
先存入比应还金额多10%的资金到指定账户,通过APP操作时勾选「自动扣款」,这样能避免手动转账可能出现的到账延迟问题。待系统显示解除成功后再注销相关应用。
整个过程大概需要3-5个工作日,耐心等待很重要。期间可能会收到催收短信,不用惊慌,只要确认还款已受理就不影响最终结果。
🔄 解除后的注意事项
成功解除后,建议采取以下措施巩固效果:
- 定期查看征信报告(每年免费查询两次)
- 卸载相关借贷应用,减少再次借款冲动
- 建立应急储蓄基金(建议3-6个月生活费)
- 学习基本理财知识,改善财务规划能力
记住,弄了id贷怎么解除不仅是技术操作,更是财务管理意识的提升机会。合理运用金融工具而非被其控制,这才是成熟消费者的正确姿态。
如果你正在经历类似的困惑,不妨按照上述步骤逐项落实。每一步看似简单,却是无数前人试错换来的经验结晶。愿每个人都能成为自己财务的主人。